招股书是发行股票的必备文件,也是投资者认购新股的重要参考,但一份完整的招股书动辄长达几百页。新手需要重点关注哪些内容呢?
一、招股书如何获取?
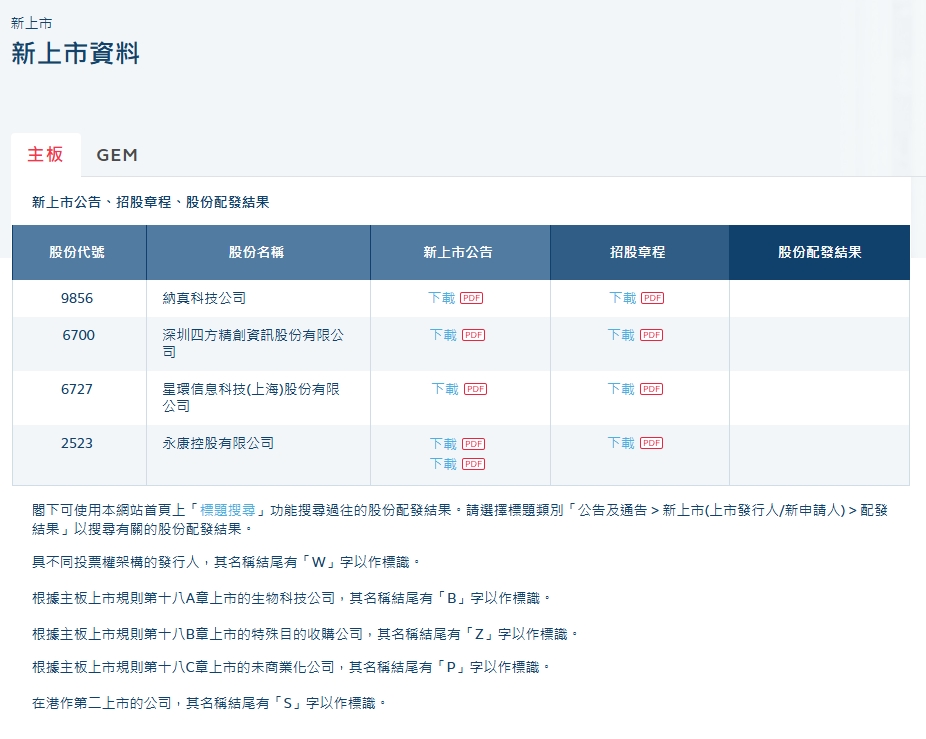
港交所披露易网站
打开港交所官网,进入披露易,点击新上市材料,即可看到公司的完整招股书。
二、招股书怎么看?
首先要明确,招股书又叫招股章程,简单来说就是公司的“上市说明书”,核心目的是向投资者全面、真实、准确地披露公司的经营状况、财务数据、风险因素、募资用途等关键信息,帮助投资者判断是否值得认购该公司股票。
1. 重要提示
重要提示会整理新股基础信息,包括上市代码、发售数量、招股日期、发行价格,保荐人及承销商等。
2. 概要
概要是缩减版的公司介绍,通读这部分就能快速掌握公司的业务范围、商业模式、竞争优势、发展战略和核心财务数据等,将概要浏览一遍之后,对于公司的基本面和估值水平,就能有一个初步了解。
其中,建议重点关注三类信息:
a、业务基本面:主营业务与核心产品
b、竞争优势:核心优势及行业地位
c、财务摘要:一般披露近三年财务数据,关注营收、净利润及毛利率
3. 风险因素
风险因素是招股书的关键板块,公司需在此披露所有可能冲击业绩、扰乱财务状况、削弱盈利稳定性,并给投资者带来损失风险的不确定性因素。简单来说,这部分内容就是公司坦诚告知潜在投资者的雷区。
4. 行业概览
行业概览主要介绍公司所属的大行业及细分赛道情况,其中细分行业分析是核心,重点关注三个维度:行业空间、行业增速和行业竞争格局。
对投资者而言,优选标的需要满足这几个条件:行业空间广阔、渗透率较低、增长速度较快的成长型赛道,同时行业竞争格局集中,且公司在业内排名靠前。这些关键的行业发展数据,在招股书中都会完整披露。
5. 历史、重组及公司架构
这部分主要披露公司发展重要里程碑、一级市场融资情况及重组后的股权架构等信息,其中核心聚焦一级市场融资情况,即公司上市前的融资动作,重点关注以下三点:
1、看公司股东成分:有明星机构股东(如高瓴、红杉)或者产业链巨头股东(如阿里巴巴、腾讯),为明显加分项,能提供资金和资源背书;
2、看最新融资时间:近1-2年有新融资,侧面反映赛道热度高、发展想象空间大;若近几年都无新融资,大概率赛道热度降温,公司成长潜力有所折扣;
3、看上市前融资的折价/溢价情况:可作为历史估值的重要参考,IPO估值较上轮融资溢价≤50%相对合理,溢价过高(如超100%)则需谨慎,而折价往往反映出市场对公司高估值的担忧。
招股书是股票发行过程中不可或缺的文件之一,同时也是投资者认购新股的重要参考,在上期内容中,我们讲了招股书的概要、风险因素及行业概览,本期我们将继续深入解析招股书中的其他模块。
6. 业务
这部分内容与【概要】部分重合,业务部分详细介绍了公司的主营业务状况。投资者利用业务数据,可以判断公司主营业务前景,主要关注三点:
a 看商业模式:公司的核心业务有什么?靠什么吸引客户?如何变现?
b 看竞争优势:公司相对同行业公司的竞争壁垒在哪里?(比如品牌壁垒、技术壁垒、成本壁垒、网络效应、转换成本壁垒等)
c 看业务数据:聚焦与公司经营直接相关的核心披露数据。例如:
· 科技/研发型企业:看研发投入占比、专利数量、技术成果转化效率、核心产品商业化落地进度等;
· 互联网/平台型企业:看用户数量、单客收入等;
· 餐饮/线下服务门店类:盯翻台率、单店销售额、门店扩张情况等;
· 资源型/制造业重资产类:看资源储量、产能规模、单位生产成本等。
注:不同行业的核心竞争壁垒、核心经营指标均存在显著差异,具体需结合公司所属行业与实际经营情况具体分析。
7. 财务资料
财务数据是公司业务经营的直接结果,能够客观反映公司的财务状况、经营成果和资金流转效率,是投资者研判公司财务健康度与经营可持续性的核心依据。投资者需重点关注利润表、资产负债表、现金流量表三大核心报表,并聚焦近三年数据的变动趋势。
利润表:重点关注近三年的营收规模、营收与净利润增速、毛利率及净利润率等指标,判断公司的营收体量、成长能力与盈利水平;
资产负债表:核心查看资产负债率水平,以及存货、应收账款的规模与变动,同时关注公司现金储备情况,评估公司的偿债能力、资产运营效率与财务抗风险能力;
现金流量表:主要关注经营活动现金净流入规模、资本开支情况,以及股息发放情况等,验证公司盈利的真实性、资金投入规划与股东回报能力。
8. 基石投资者
招股书中的基石投资者,是指公司IPO时,在招股阶段与发行人、承销商签订协议,承诺以发行价格认购一定数量新股,并接受股票限售期锁定安排的专业机构投资者,这类投资者多为市场认可度高的专业机构,核心包括主权基金、养老基金、保险资金、知名 PE/VC、大型产业资本、公募基金等,并非普通散户投资者。
但要注意,并非所有的拟上市公司均有该部分,只有上市前引入基石投资者的公司才会公布,一般大型的IPO都会引入基石投资者,基石投资者有锁定期,通常为6个月,明星级别的基石投资者可以吸引散户认购。
9. 未来计划及所得款项用途
是公司向市场阐述“募资做什么、怎么做、能带来什么效果”的核心内容,能直观反映公司的经营规划与发展潜力,为判断公司经营状况提供关键参考。
若公司上市募资聚焦主业发展,且其主营业务正处于高速发展阶段,往往更受市场看好;反之,若募资主要用于偿还债务,且主营业务表现平平,因投资者难以看到清晰的发展前景,这类公司通常难以获得市场认可。
10. 股本
详细介绍股本的变化及结构,重点看公司发行后的总股本,依托该数据可以计算市值、市盈率、市净率等核心估值指标,并与同行业公司比较,判断公司上市定价及估值的合理性。
计算公式:
市值=发行价格*总股本
市盈率(PE)=总市值/净利润
市净率(PB)=总市值/净资产
11. 全球发售的架构
这部分主要讲公司本次发行上市的相关安排,包括回拨机制、超额配股权(绿鞋机制)及发售量调整权。
1、回拨机制:2025年8月港交所IPO新规正式生效后,发行人可自主选择机制A或机制B。其中机制A按公开认购超额倍数阶梯式回拨,公开发售部分顶格回拨比例下调至35%;机制 B由发行人提前确定公开发售股份比例,无回拨安排。
2、超额配股权(稳定价格):若上市公司向主承销商授予超额配股权,会在此处说明,超额配股权一般为本次新股总发行量的15%,可以起到稳定股价的作用,至于上市后是否行权,决定权在主承销商。
3、发售量调整权(增加集资规模):发售量调整权是发行人事先在招股说明书等文件中约定的一项权利,允许发行人或其授权的承销券商在发行期间(通常是路演结束后、最终定价前)根据市场认购情况、投资者反馈、宏观环境等因素,对原定的股票发售数量进行上下调整,调整的上下限比例一般不超过15%。
评论